
La banca y las telecomunicaciones están viviendo un momento decisivo. Estamos presenciando una explosión de nuevas ofertas de MVNO bancarios por parte de proveedores de servicios financieros, que están transformando el sector bancario y ofreciendo a los clientes más opciones, flexibilidad y valor.
Los bancos más innovadores han reconocido la poderosa sinergia entre los servicios financieros y la conectividad móvil. Con el 98% de los adultos estadounidenses utilizando un smartphone y más de la mitad de los clientes bancarios de EE. UU. dependiendo de aplicaciones o canales digitales para gestionar sus finanzas —a menudo consultándolos diariamente—, el vínculo entre la forma en que las personas administran su dinero y se mantienen conectadas es innegable. La banca y la conectividad no solo están relacionadas: se están integrando de formas que no habíamos visto antes.
Al mismo tiempo, ambos sectores están experimentando una importante transformación. Los neobancos nativos digitales están redefiniendo la banca, mientras que las telecomunicaciones se reinventan mediante modelos nativos de la nube como Telecom-as-a-Service (TaaS), la tecnología eSIM y las soluciones de red programables. Estas innovaciones están eliminando barreras heredadas y abriendo la puerta a un futuro más fluido e interoperable.
A medida que esta convergencia se acelera, analizamos cómo TaaS está abriendo nuevas posibilidades para bancos de consumo, fintechs, neobancos y proveedores de pagos, permitiéndoles integrar conectividad en sus ofertas y redefinir lo que significa atender al cliente moderno.
¿Qué es un MVNO bancario?
Un MVNO bancario es un proveedor de servicios financieros —ya sea un neobanco, un banco tradicional, un proveedor de pagos o una institución financiera— que comienza a ofrecer productos de conectividad móvil directamente a sus clientes como parte de una solución integral de telecomunicaciones y servicios bancarios.
Esto podría significar que un banco de consumo integre servicios móviles directamente en su aplicación bancaria o que un banco corporativo lance un producto móvil centrado en el cumplimiento normativo para mantener conectados de forma segura a sus empleados en todo el mundo.
Ejemplos de MVNO bancarios que ya operan en el mercado
Un excelente punto de partida es analizar el panorama actual del mercado. En los últimos años hemos visto ejemplos destacados de la convergencia entre ofertas bancarias y de telecomunicaciones, lo que demuestra el valioso potencial de la colaboración entre dos sectores que prestan servicios esenciales. Estos son cuatro ejemplos de bancos que están yendo más allá de la banca tradicional con nuevas y atractivas ofertas de conectividad.
Revolut
En febrero de 2024, Revolut —una fintech británica valorada en $45,000 millones— lanzó su servicio eSIM para suscriptores premium. Fue la primera institución financiera del Reino Unido en lanzar una eSIM, ofreciendo a los usuarios una forma rentable de acceder a planes de datos al viajar a más de 100 países sin incurrir en cargos inesperados de roaming.
Con solo unos clics, los usuarios de Revolut pueden descargar e instalar una única eSIM y administrarla desde la aplicación de Revolut siempre que necesiten recargarla.
Revolut también anunció recientemente sus planes para lanzar servicios móviles completos para sus clientes del Reino Unido y Alemania. Estas ofertas incluirán llamadas y datos nacionales ilimitados, además de 20 GB de datos en roaming en la Unión Europea y Estados Unidos.
Nubank
En mayo de 2024, Nubank —un neobanco brasileño— presentó su propia oferta eSIM. NuCel se está implementando gradualmente para los 114 millones de clientes de Nubank y ofrece tres planes con límites mensuales de 15 GB, 20 GB y 35 GB. El servicio está diseñado para transformar la experiencia del cliente y ampliar la oferta de la empresa más allá de los servicios financieros.
Capitec Bank
Capitec Connect, el MVNO del banco sudafricano Capitec Bank, es otro ejemplo de un nuevo MVNO bancario. Desde su lanzamiento en 2022, Capitec Connect ha experimentado un crecimiento impresionante: sus suscriptores activos aumentaron un 74% durante los últimos seis meses, hasta alcanzar 1.6 millones de clientes.
Gracias a ofertas atractivas, asequibles y capaces de premiar los buenos hábitos bancarios —incluido 1 GB de datos móviles gratuitos al mes para titulares de tarjetas de crédito con números de Capitec Connect verificados—, la empresa se ha convertido rápidamente en uno de los principales MVNO de Sudáfrica.
N26
El neobanco alemán N26 es el más reciente en lanzar una oferta móvil. La empresa anunció que comenzaría a ofrecer planes móviles flexibles y asequibles a sus clientes en Alemania. Los planes funcionarán mediante eSIM y podrán activarse directamente desde la aplicación bancaria de N26. Todos incluirán llamadas y mensajes de texto nacionales ilimitados, además de roaming gratuito en la Unión Europea y el Espacio Económico Europeo.
Cómo convertirse en un MVNO bancario con Telecom-as-a-Service (TaaS)
Los modelos tradicionales de telecomunicaciones han disuadido durante mucho tiempo a bancos y otras marcas de entrar en el mercado de la conectividad debido a su complejidad, sus elevados costos y su falta de flexibilidad. Con la llegada de las innovaciones de telecomunicaciones en la nube, especialmente Telecom-as-a-Service (TaaS), esto ya no es así.
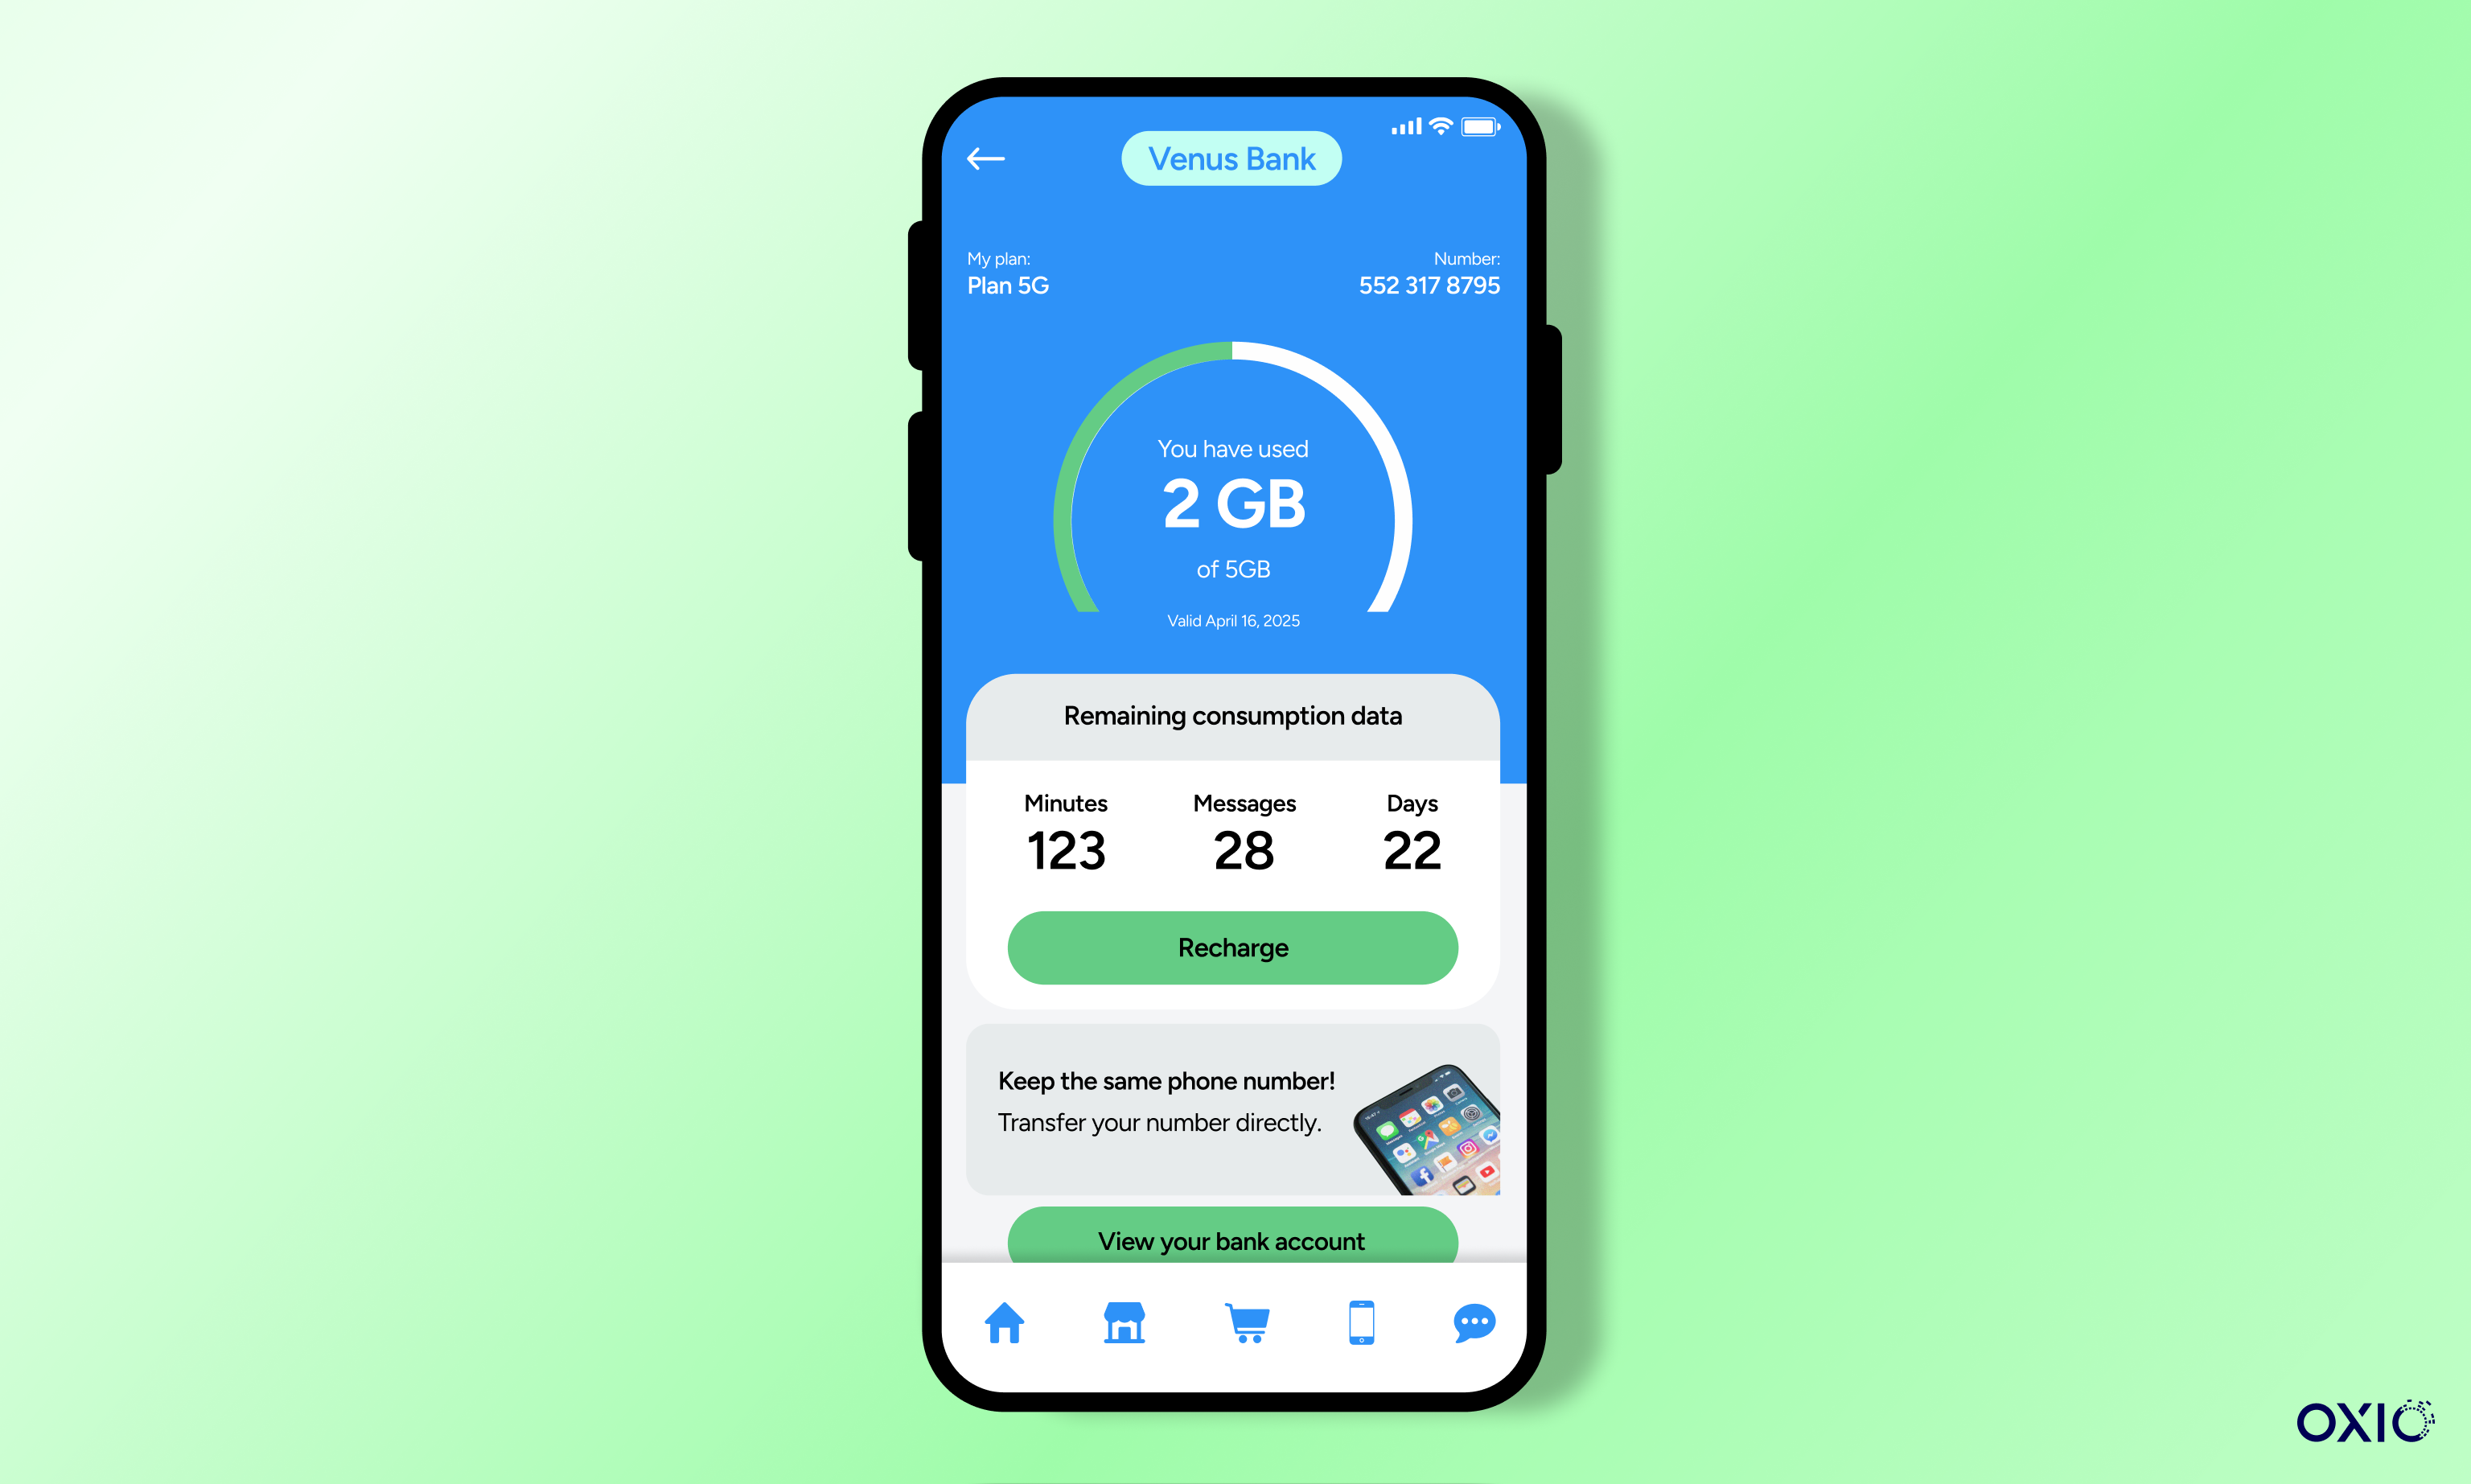
Telecom-as-a-Service está transformando el panorama de las telecomunicaciones al permitir que empresas y marcas accedan a la conectividad, la implementen y la moneticen de formas innovadoras, mediante un modelo nativo de la nube, abierto y flexible.
Ofrecer un servicio de telecomunicaciones de marca a los clientes bancarios existentes —ya sean consumidores o empresas— no tiene por qué considerarse un negocio independiente. Puede funcionar como una forma de ampliar y mejorar la experiencia fintech que ya se ofrece a los clientes. Estos dos servicios esenciales pueden integrarse para crear una relación más sólida que aumente la satisfacción, la lealtad y la retención a largo plazo.
Los consumidores muestran una apertura cada vez mayor hacia nuevas ofertas móviles atractivas. Según la Encuesta de Consumidores Móviles 2025 de OXIO, aunque la mayoría de los consumidores están generalmente satisfechos con su proveedor actual, el 75% cambiaría si recibiera una oferta mejor y con funcionalidades más personalizadas. Además, más del 20% de los consumidores estadounidenses consideraría contratar su plan móvil directamente con su banco, lo que pone de manifiesto el creciente interés por experiencias de conectividad alternativas y basadas en el valor.
Este es el momento para que los bancos y las instituciones financieras aprovechen la oportunidad, y Telecom-as-a-Service es la clave para hacerlo posible.
Casos de uso de los MVNO bancarios con TaaS
MVNO para banca de consumo
Los bancos comerciales, como Wells Fargo, Capital One y Bank of America, podrían transformar radicalmente sus estrategias de ingresos y experiencia del cliente incorporando un producto móvil a sus ofertas e integrándolo directamente en sus aplicaciones bancarias consolidadas.
Los bancos de consumo cuentan ahora con soluciones nativas de la nube como TaaS, que les permiten aprovechar la sinergia natural entre la banca y las telecomunicaciones y reunir las fortalezas de ambos servicios en una única aplicación integral.
Una aplicación bancaria que también funcione como centro de gestión de servicios móviles puede proporcionar a los bancos una nueva ventaja competitiva, permitiéndoles crear una nueva fuente de ingresos, aumentar la captación de clientes e incrementar la proporción del gasto de los clientes que concentran en su marca.
Conectividad para la banca corporativa B2B
La banca corporativa B2B lleva mucho tiempo enfrentándose a problemas de cumplimiento normativo en las comunicaciones, que a menudo provocan multas elevadas y daños reputacionales. Los bancos de Estados Unidos y el Reino Unido han recibido multas por más de $2,500 millones durante los últimos años debido a prácticas de comunicación empresarial no conformes y deficiencias en la conservación de registros.
Con la llegada de ofertas globales de telecomunicaciones nativas de la nube, los bancos B2B disponen ahora de las herramientas y los datos necesarios para superar estos obstáculos regulatorios. Pueden operar su propia red global, cumplir las normativas de comunicación en distintos países y crear planes personalizados para sus empleados según su puesto, ubicación, necesidades de viaje y otros factores.
Autenticación segura mediante eSIM
La autenticación de dos factores (2FA) ha protegido las identidades digitales durante mucho tiempo, pero vulnerabilidades como el phishing y el intercambio de SIM, junto con una experiencia de usuario deficiente, están haciendo que quede obsoleta.
Con un proveedor de TaaS como OXIO, una eSIM puede convertirse en una capa de identidad segura y programable. Esto hace posible una nueva generación de gestión de identidades en la que las empresas pueden integrar directamente en sus aplicaciones una autenticación vinculada al hardware. De este modo, los bancos pueden garantizar comunicaciones seguras tanto en los dispositivos corporativos como en todas las interacciones con sus clientes.
Oportunidades fáciles de aprovechar para las fintechs
Aprovecha la confianza en tu marca
Lanzar un MVNO bancario no debería requerir una gran inversión en marketing. Los bancos ya mantienen relaciones de confianza con millones de clientes, lo que facilita ofrecerles servicios de telecomunicaciones adicionales que se perciban como una extensión natural de los productos existentes.
Todo el mundo necesita conectividad. La clave no es convencer a los clientes de por qué la necesitan, sino mostrarles por qué deberían contratarla contigo.
Utiliza tus insights sobre las transacciones financieras
Los bancos y las fintechs disponen de datos valiosos sobre sus clientes y sobre dónde gastan su dinero. Al analizar la información de las transacciones, pueden identificar fácilmente qué proveedores de telecomunicaciones utilizan sus clientes y cuánto gastan en ellos.
Con un esfuerzo mínimo, estos datos pueden utilizarse para ofrecer planes de conectividad más competitivos y ofertas personalizadas, impulsando la captación, aumentando la lealtad y posicionando a los bancos como proveedores de servicios móviles más inteligentes y relevantes.
Ofrece planes de pago a plazos en mercados de menores ingresos
Otra consideración importante es ofrecer opciones de pago a plazos para los servicios móviles. En las regiones donde predomina la conectividad prepago, muchos consumidores no pueden pagar planes de 30 días y adquieren acceso durante periodos más cortos, cambiando frecuentemente de proveedor según las ofertas diarias o semanales. Aunque pueda parecer más económico, este modelo suele resultar más caro a largo plazo.
Para los bancos y las fintechs que operan en mercados de menores ingresos, esto representa una oportunidad única: impulsar la captación para su MVNO y promover la inclusión financiera mediante planes mensuales de telecomunicaciones que puedan pagarse en cuotas semanales flexibles y sin intereses. Así, las fintechs pueden lograr un fuerte crecimiento en la adquisición de clientes y, al mismo tiempo, fomentar una verdadera inclusión financiera.
Cómo utilizar la inteligencia de negocio sobre los suscriptores para impulsar el éxito de un MVNO bancario
Para los bancos y las fintechs, la oportunidad no se limita a ofrecer servicios móviles a sus clientes, aunque probablemente constituyan una fuente de beneficios desde el primer día. Con el proveedor adecuado, esta oportunidad puede ir mucho más allá gracias a la valiosa inteligencia de negocio que puede generarse desde un núcleo global de telecomunicaciones.
Con un proveedor de Telecom-as-a-Service como OXIO, que opera su propia red y núcleo global de telecomunicaciones, es posible recopilar insights únicos sobre los suscriptores y ponerlos a disposición de los MVNO bancarios para mejorar indicadores clave de rendimiento en toda la empresa.
Estos son algunos ejemplos de cómo los MVNO bancarios pueden aprovechar esta inteligencia:
Lealtad y recompensas en datos móviles

Las recompensas en datos móviles son una herramienta potente y rentable para que bancos y fintechs impulsen la interacción y fomenten hábitos financieros positivos.
Con una oferta de telecomunicaciones, los bancos pueden crear programas de lealtad altamente eficaces y recompensar a los clientes con datos móviles gratuitos cuando utilizan sus tarjetas de débito o crédito, pagan sus saldos a tiempo o recomiendan el servicio a amigos y familiares. Incluso completar cursos de educación financiera podría permitirles obtener datos móviles, reforzando buenos hábitos financieros y profundizando la lealtad de los clientes.
Los bancos también pueden aplicar zero-rating a sus aplicaciones y servicios digitales, garantizando que los clientes puedan acceder a herramientas financieras esenciales incluso cuando se hayan quedado sin datos. Esta estrategia no solo fomenta un mayor uso de la aplicación, sino que también fortalece la lealtad al hacer que los servicios bancarios sean más accesibles y confiables. Es una forma sencilla y rentable de crear sinergias entre los servicios financieros y la conectividad, al tiempo que se ofrece un valor significativo al usuario final.
Insights y segmentación de clientes
Gracias a la oferta de datos única de OXIO, los bancos pueden comprender a sus usuarios a un nivel mucho más profundo y segmentarlos de manera más eficaz. Es posible proporcionar información que ayude a determinar el nivel socioeconómico de un suscriptor, sus patrones de ubicación y movilidad, su actividad en redes sociales y el uso que hace de aplicaciones y servicios financieros. Esto permite construir una visión integral de 360 grados del cliente.
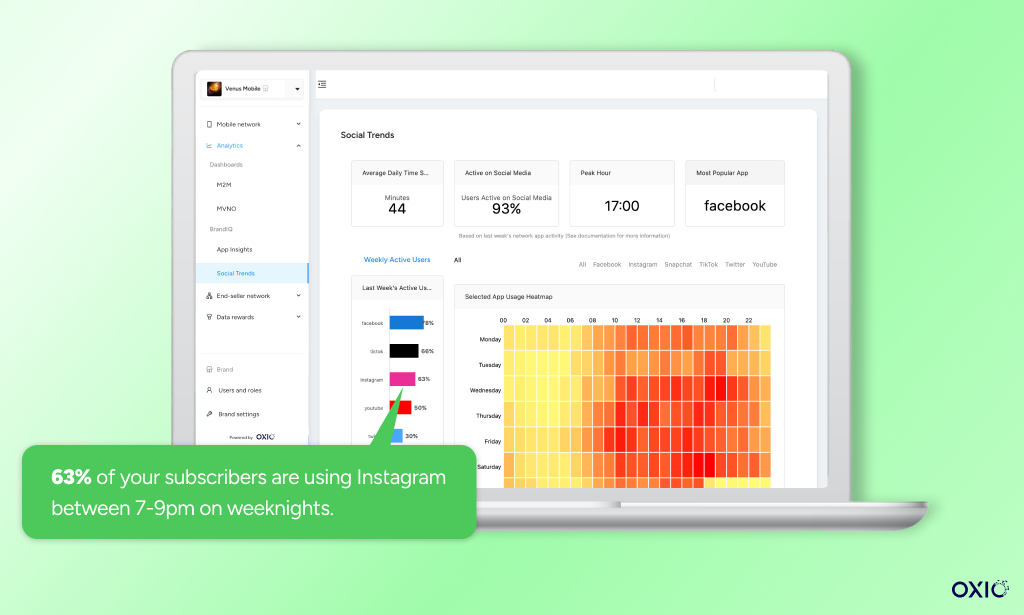
Los bancos pueden utilizar estos datos para impulsar sus campañas de marketing tanto en línea como fuera de línea. Saber qué aplicaciones de redes sociales utilizan los clientes y en qué momentos proporciona a los bancos la información necesaria para llegar a ellos eficazmente en canales digitales. Comprender la ubicación de distintos grupos de clientes también permite colocar publicidad física, como carteles en paradas de autobús, en los lugares más efectivos.
Evaluación crediticia y calificación financiera
Este es uno de los objetivos más valiosos para las fintechs y los bancos. Mediante la inteligencia de negocio y la inteligencia artificial, los bancos pueden comprender mejor los riesgos asociados a cada cliente y mejorar métricas clave como los niveles de deuda incobrable y las tasas de pago, entre otras.
Como cada fintech y banco es diferente, cada organización deberá crear, desarrollar y personalizar sus propios modelos. Sin embargo, con el socio adecuado y las herramientas de BI e IA apropiadas, los bancos pueden optimizar el impacto que estos datos tienen tanto en su negocio como en la inclusión financiera de las poblaciones a las que prestan servicio.
El próximo capítulo de la transformación fintech
Expandirse más allá de la banca tradicional nunca había sido tan accesible ni tan estratégico. Con el auge de las plataformas nativas de la nube, la inteligencia artificial y las tecnologías disruptivas de telecomunicaciones, integrar conectividad en la experiencia bancaria se ha convertido en una poderosa vía para que las instituciones financieras se diferencien y crezcan.
En un mundo donde los consumidores exigen sencillez, flexibilidad y valor, la convergencia entre los servicios móviles y financieros responde directamente a esas expectativas, ofreciendo experiencias fluidas, rentables y adaptadas a los estilos de vida modernos.
Para los bancos corporativos, estas innovaciones ofrecen una solución largamente esperada a los desafíos derivados del incumplimiento normativo en las comunicaciones. Mediante las telecomunicaciones basadas en la nube, los bancos pueden satisfacer las exigencias regulatorias y, al mismo tiempo, ofrecer conectividad segura y personalizada a sus empleados en todo el mundo.
En OXIO estamos reinventando las telecomunicaciones. Nuestra plataforma Telecom-as-a-Service (TaaS) permite que las fintechs y los bancos evolucionen más allá de sus ofertas tradicionales, generen nuevo valor, impulsen la lealtad y se posicionen como marcas de nueva generación capaces de atender todas las necesidades de sus clientes.
Para consultar una guía más detallada sobre cómo TaaS puede abrir nuevas posibilidades para las empresas fintech, descarga nuestro eBook “El modelo Telecom-as-a-Service para el éxito de las fintechs”.
