
Mientras acumulábamos pasos en el MWC de Barcelona este mes, presentamos nuestro informe de la Encuesta sobre Consumidores de Servicios Móviles 2026. El momento no podría haber sido más oportuno. Tanto en los pasillos del MWC como, en particular, durante el MVNO Summit del tercer día, las conversaciones volvían constantemente a los mismos temas: la adopción de la eSIM, la conectividad digital-first, los nuevos modelos de negocio para los MVNO y el creciente papel de las marcas ajenas al sector tradicional de las telecomunicaciones.
Nuestra última investigación demuestra que estas conversaciones del sector ya se reflejan en el comportamiento de los consumidores estadounidenses. Los clientes de servicios móviles evalúan a sus proveedores con mayor frecuencia, las barreras para cambiar disminuyen a medida que maduran tecnologías como la eSIM y las generaciones más jóvenes están redefiniendo el significado de la lealtad en las telecomunicaciones. Al mismo tiempo, continúa creciendo la apertura hacia nuevos tipos de proveedores, especialmente retailers y marcas digitales, ampliando el panorama competitivo más allá de los operadores tradicionales.
El cambio que muchos ejecutivos comentaban en los escenarios y pasillos del MWC ya es visible en el mercado. La era de contratar un servicio móvil y olvidarse de él está llegando a su fin, mientras surge un ecosistema más dinámico e impulsado por el consumidor. Nuestra encuesta analiza qué está provocando este cambio y qué significa para el futuro de los servicios móviles.
Lo que muestran los datos de nuestra encuesta
El mercado móvil actual de Estados Unidos se caracteriza por la evaluación continua de los planes, una elevada sensibilidad al precio y la normalización del cambio de proveedor. Para comprender mejor cómo eligen los consumidores, qué impulsa el abandono y cómo tecnologías como la eSIM están transformando el comportamiento, OXIO encuestó a más de 1,000 adultos estadounidenses con un plan móvil vigente.
A continuación, respondemos las preguntas más frecuentes a partir de los resultados de la Encuesta sobre Consumidores de Servicios Móviles en Estados Unidos 2026 de OXIO.
¿Con qué frecuencia reevalúan los consumidores estadounidenses sus planes móviles?
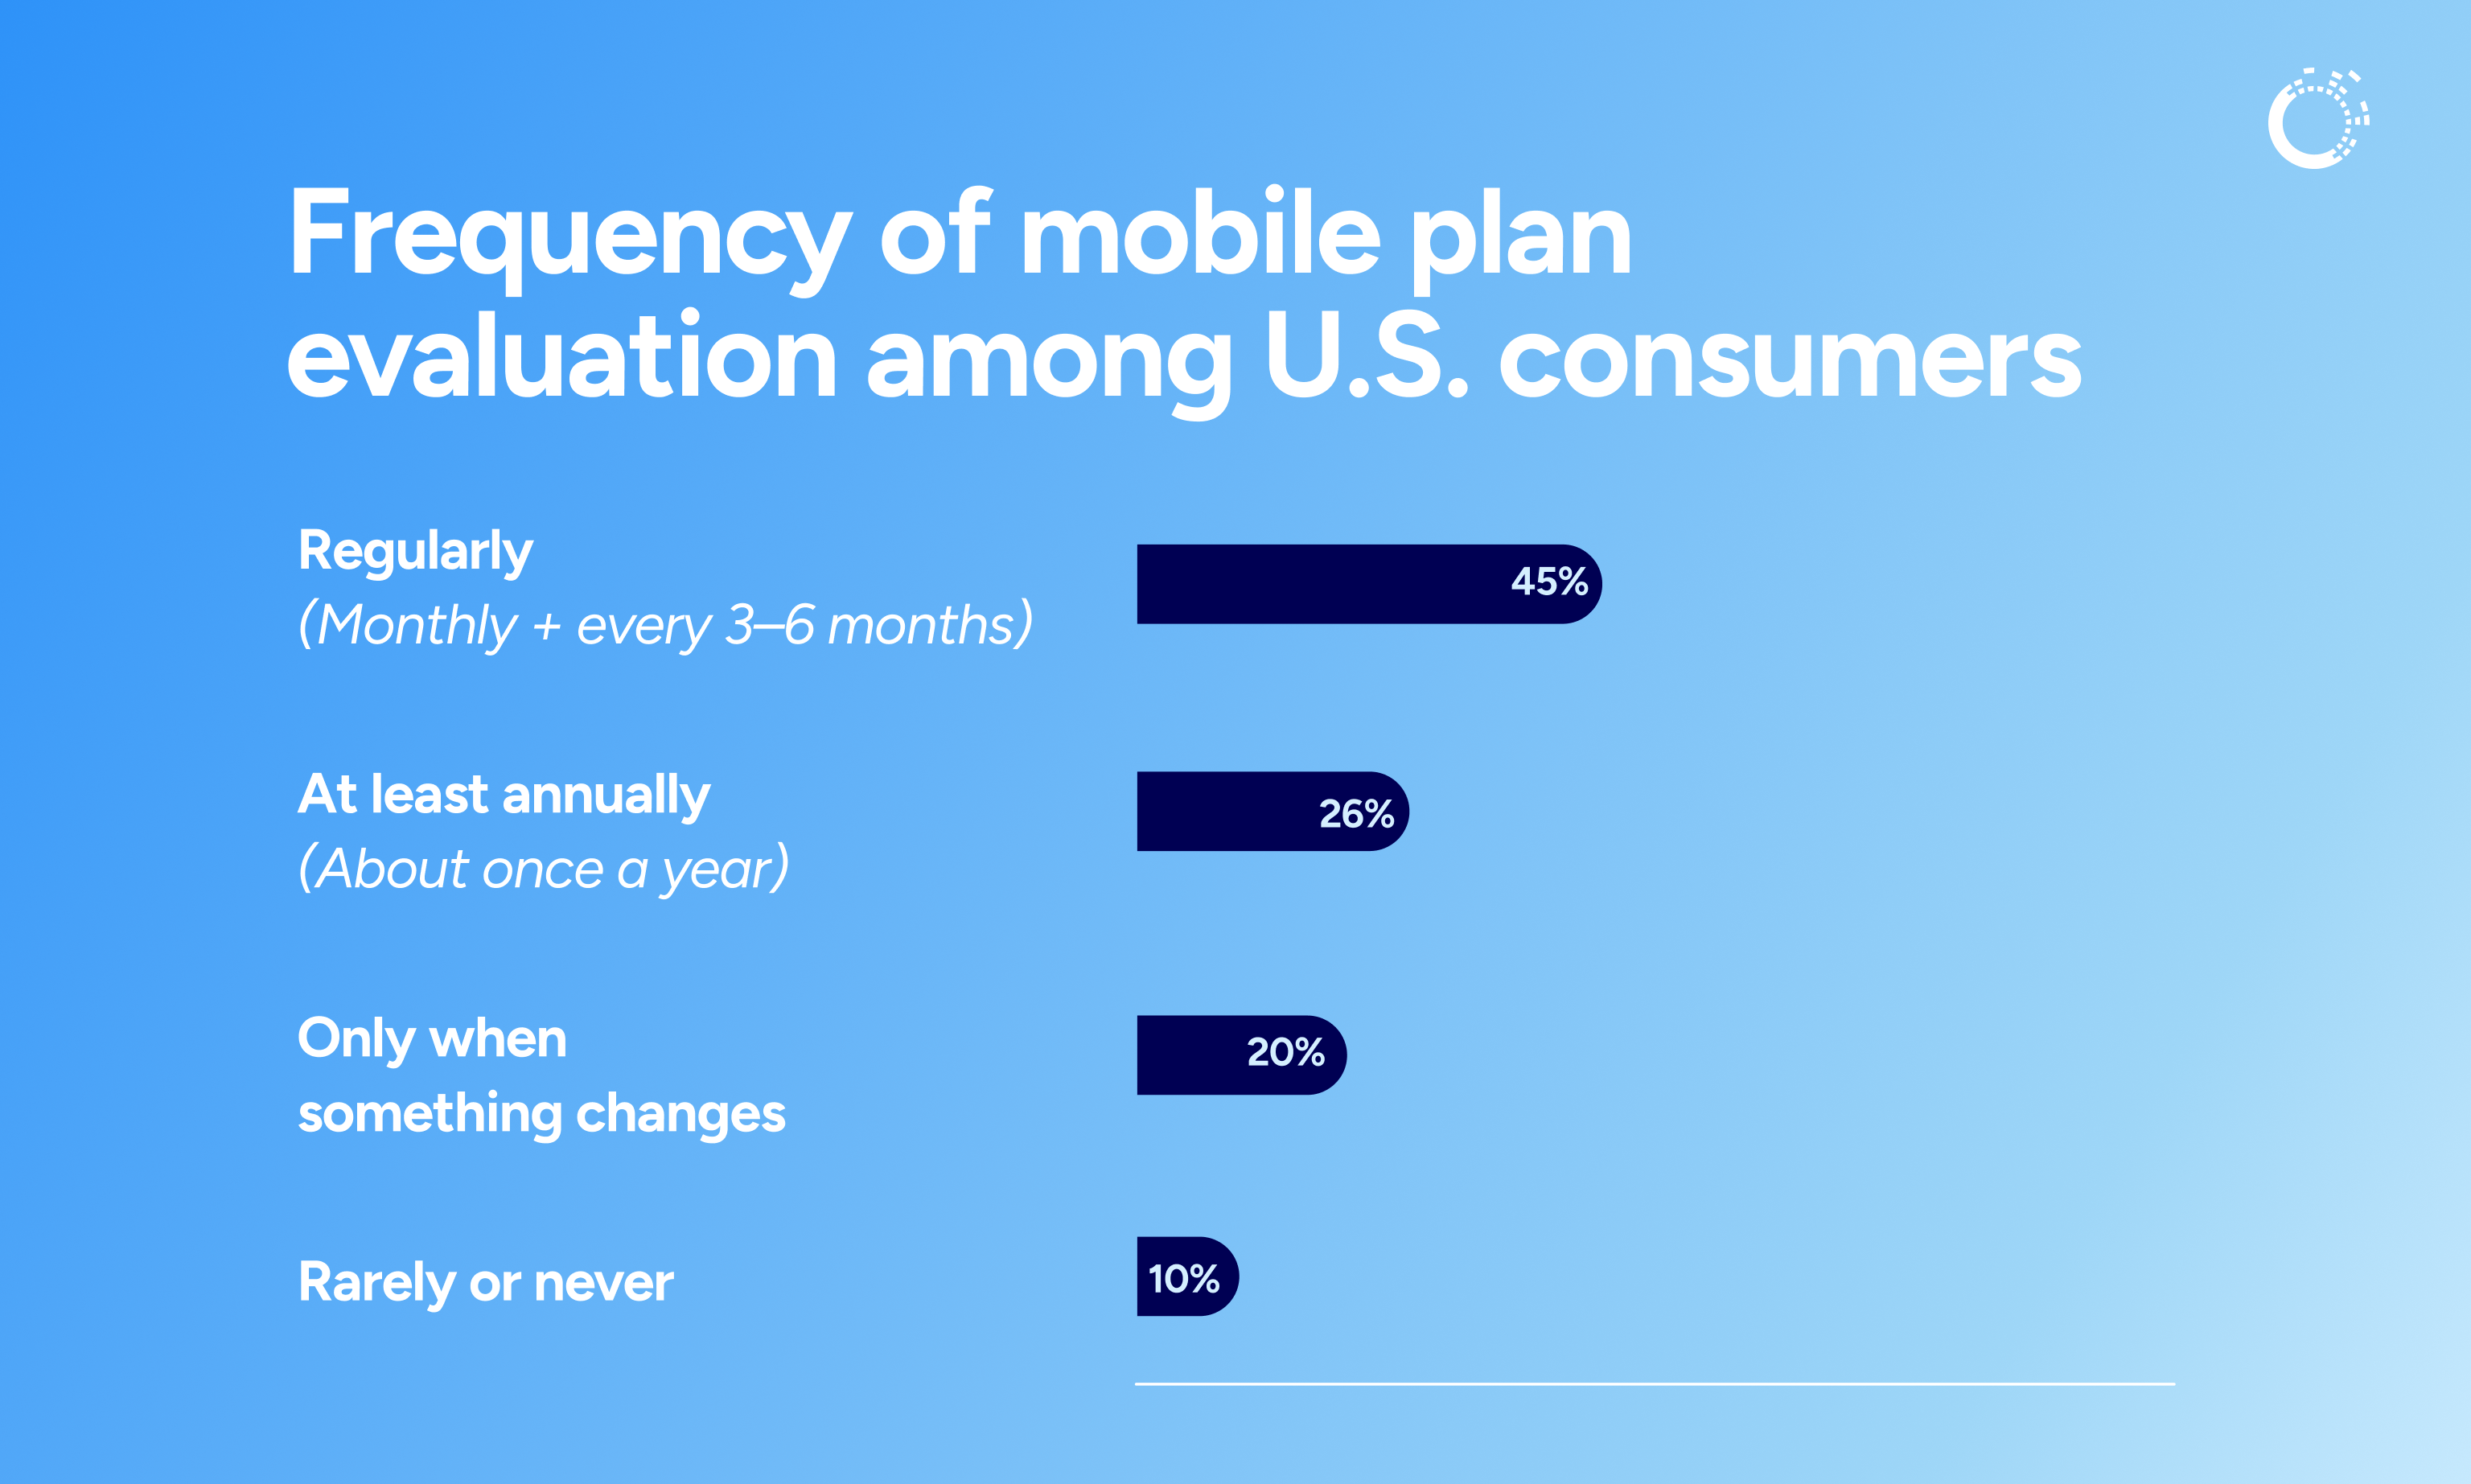
Los consumidores estadounidenses revisan periódicamente si están obteniendo una buena oferta en su plan móvil. Siete de cada diez consumidores, el 70 %, reevalúan su plan al menos una vez al año, y casi uno de cada cinco, el 18 %, lo hace todos los meses.
Evaluar los planes se está convirtiendo en un comportamiento habitual, en lugar de una reacción ante un problema. Esta tendencia es todavía más pronunciada entre la generación Z: el 83 % reevalúa su plan al menos una vez al año y el 37 % lo hace cada tres a seis meses.
¿Qué lleva a las personas a cambiar o reconsiderar su proveedor móvil?
El motivo más frecuente para reevaluar un plan móvil es un aumento en la factura, citado por el 58 % de los consumidores. Otros factores, como los problemas de rendimiento de la red, las promociones de otros proveedores o la compra de un nuevo dispositivo, ocupan un lugar secundario.
Esto demuestra que la sensibilidad al precio es una característica estructural presente en todas las generaciones, no una reacción circunstancial.
¿Qué valoran más los consumidores al elegir un plan móvil?
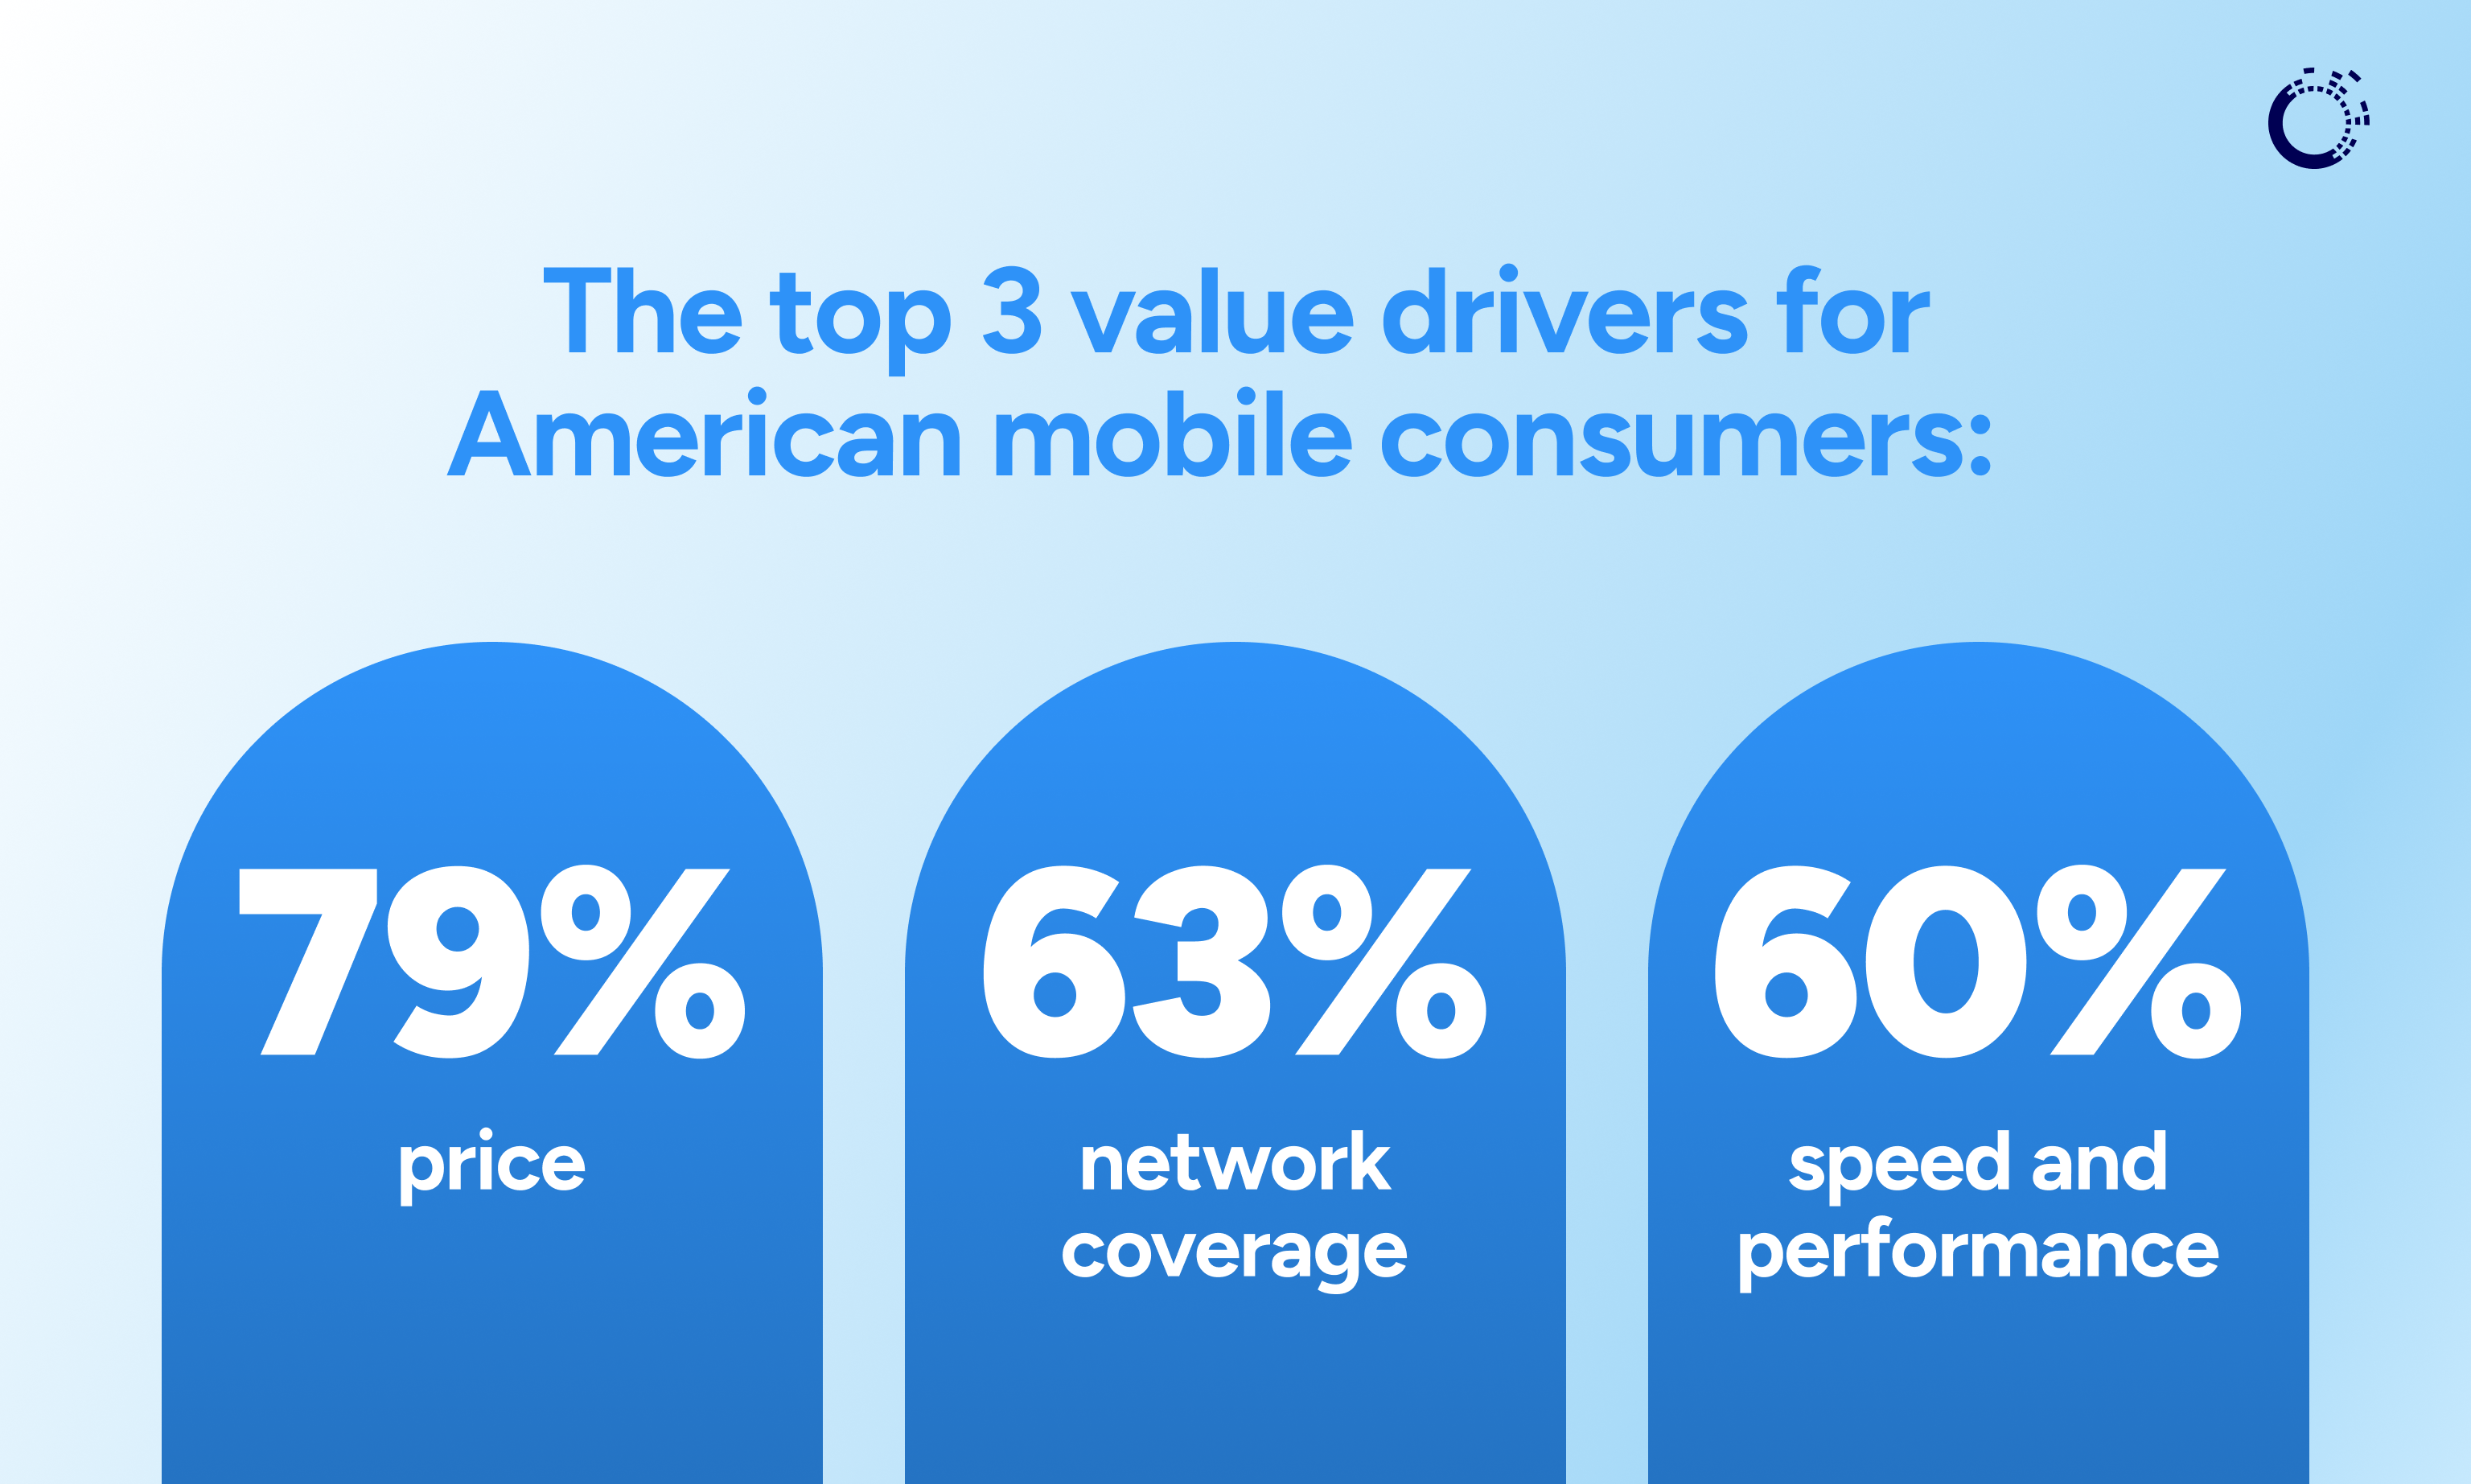
En todas las generaciones, los precios asequibles son la principal prioridad al elegir un proveedor móvil. El 79 % de los consumidores señala el precio como el factor más importante, seguido de la cobertura de red, con un 63 %, y la velocidad y el rendimiento, con un 60 %.
Estos tres factores han ocupado los primeros lugares durante dos años consecutivos, lo que confirma que los servicios móviles continúan siendo una categoría impulsada por el valor y que los fundamentos de las telecomunicaciones se mantienen intactos.
¿Qué ocurre con los paquetes de streaming y contenido?
A pesar de los años de inversión de los operadores en entretenimiento y alianzas de contenido, los servicios incluidos en paquetes se encuentran entre los factores de valor menos importantes, con solo un 22 %.
Incluso entre la generación Z, una de las generaciones con más suscripciones, el interés desciende hasta el 20 %. Esto sugiere que, aunque los consumidores todavía pueden valorar el contenido, priorizan aspectos fundamentales como el precio, la confiabilidad y la transparencia por encima de beneficios adicionales poco diferenciados.
¿Qué tan habitual es cambiar de proveedor móvil actualmente?
Cambiar de proveedor móvil se ha convertido en un comportamiento generalizado. Seis de cada diez consumidores estadounidenses, el 60 %, afirman haber cambiado anteriormente su proveedor móvil principal. Esto indica que la lealtad dentro de esta categoría es condicional, no permanente.
Cambiar de proveedor ya no se percibe como algo arriesgado o disruptivo, sino como una parte normal de la gestión de los gastos del hogar.
¿Cuántos consumidores han utilizado una eSIM y qué tan fácil les resulta usarla?
El 44 % de los consumidores estadounidenses afirma haber utilizado una eSIM, lo que demuestra que su adopción ha superado ampliamente la fase inicial de experimentación.
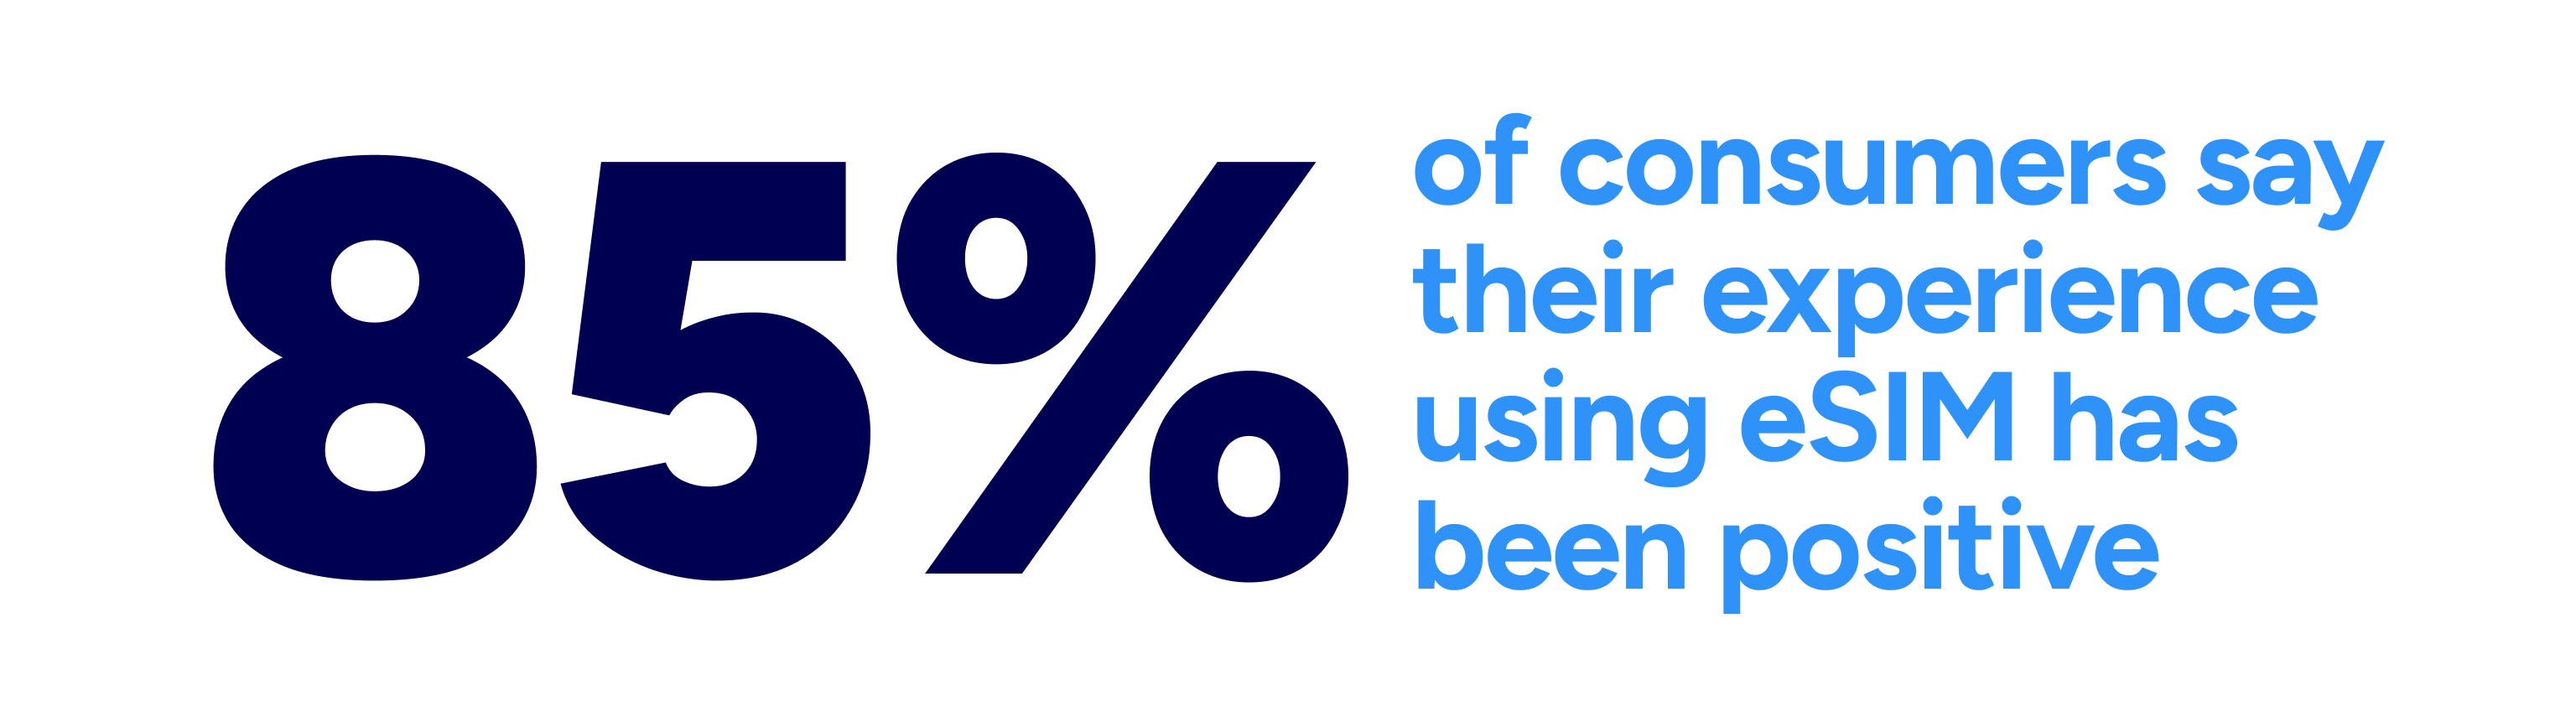
Entre quienes han utilizado esta tecnología, la experiencia es mayoritariamente positiva: el 52 % la describe como “muy fácil” y otro 33 % como “algo fácil”. Las experiencias negativas son poco frecuentes, lo que sugiere que la facilidad de uso no representa una barrera importante.
¿La eSIM aumenta la disposición de los consumidores a cambiar de proveedor?
Sí. Casi la mitad de los consumidores estadounidenses afirma que estaría más dispuesta a cambiar de proveedor móvil si la eSIM permitiera una activación instantánea. Este efecto es especialmente fuerte entre los millennials y la generación Z.
A medida que aumenta la adopción de la eSIM, las barreras para cambiar siguen disminuyendo. Esto acelera la comparación entre proveedores y hace que la lealtad dependa cada vez más del rendimiento.
Los datos globales del sector refuerzan esta tendencia. GSMA Intelligence señala que la eSIM está ayudando a impulsar el crecimiento de los MVNO digital-first y de los proveedores de conectividad ajenos al sector tradicional de las telecomunicaciones. Aunque el uso de eSIM de viaje ofrecidas por operadores continúa creciendo aproximadamente entre un 10 % y un 15 % al año, el uso de aquellas proporcionadas por empresas no tradicionales aumenta cerca de un 50 % anual. Esto demuestra cómo la eSIM está ampliando el panorama competitivo más allá de los operadores tradicionales.
¿Qué mantiene a los consumidores en los planes familiares y qué termina motivándolos a abandonarlos?
Los planes familiares continúan siendo relevantes por motivos prácticos, no por lealtad emocional. Los consumidores permanecen en ellos principalmente por comodidad, con un 56 %; por su menor costo frente a los planes individuales, con un 52 %; y porque la cobertura de red satisface sus necesidades, con un 51 %.
Sin embargo, esta lealtad es condicional. Encontrar una oferta mejor es la principal razón por la que los consumidores abandonarían un plan familiar, con un 50 %, especialmente entre las generaciones más jóvenes.
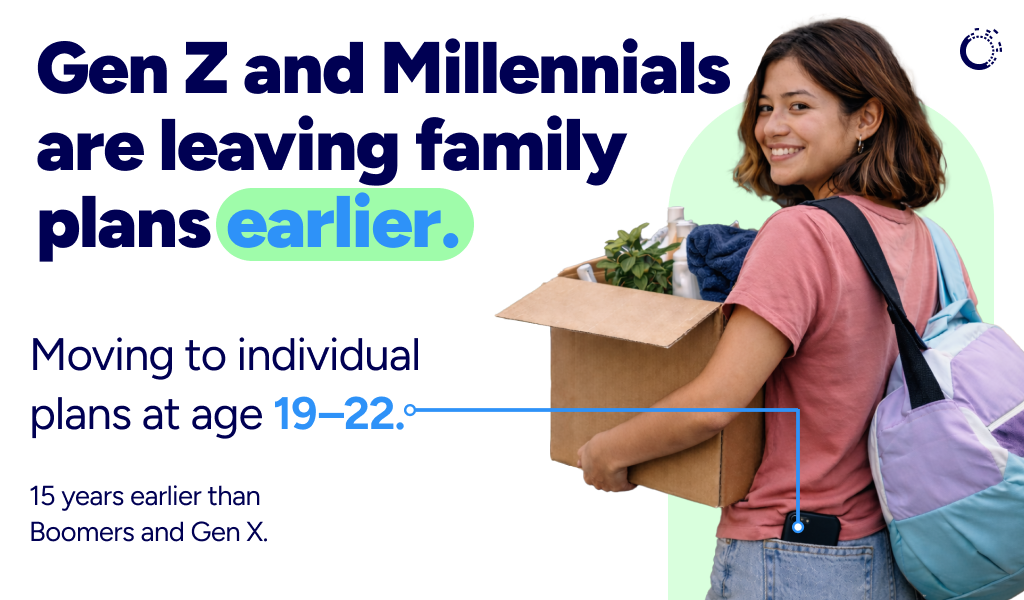
Entre los millennials y la generación Z, el cambio a un plan individual suele producirse entre los 19 y los 22 años, casi 15 años antes que entre las generaciones de mayor edad.
¿Prefieren los consumidores dispositivos móviles nuevos o reacondicionados?
La mayoría de los consumidores estadounidenses continúa prefiriendo dispositivos completamente nuevos. El 55 % afirma que prefiere teléfonos nuevos, aunque muchos solo los reemplazan cuando es necesario.
El interés por los dispositivos usados o reacondicionados sigue siendo limitado: solo el 17 % de los consumidores afirma estar abierto a considerar opciones reacondicionadas. Esto sugiere que, aunque la sensibilidad al precio es elevada en los servicios móviles, los consumidores siguen siendo cautelosos en lo relacionado con la calidad y la vida útil de los dispositivos.
¿Cómo prefieren interactuar actualmente los consumidores con sus proveedores móviles?
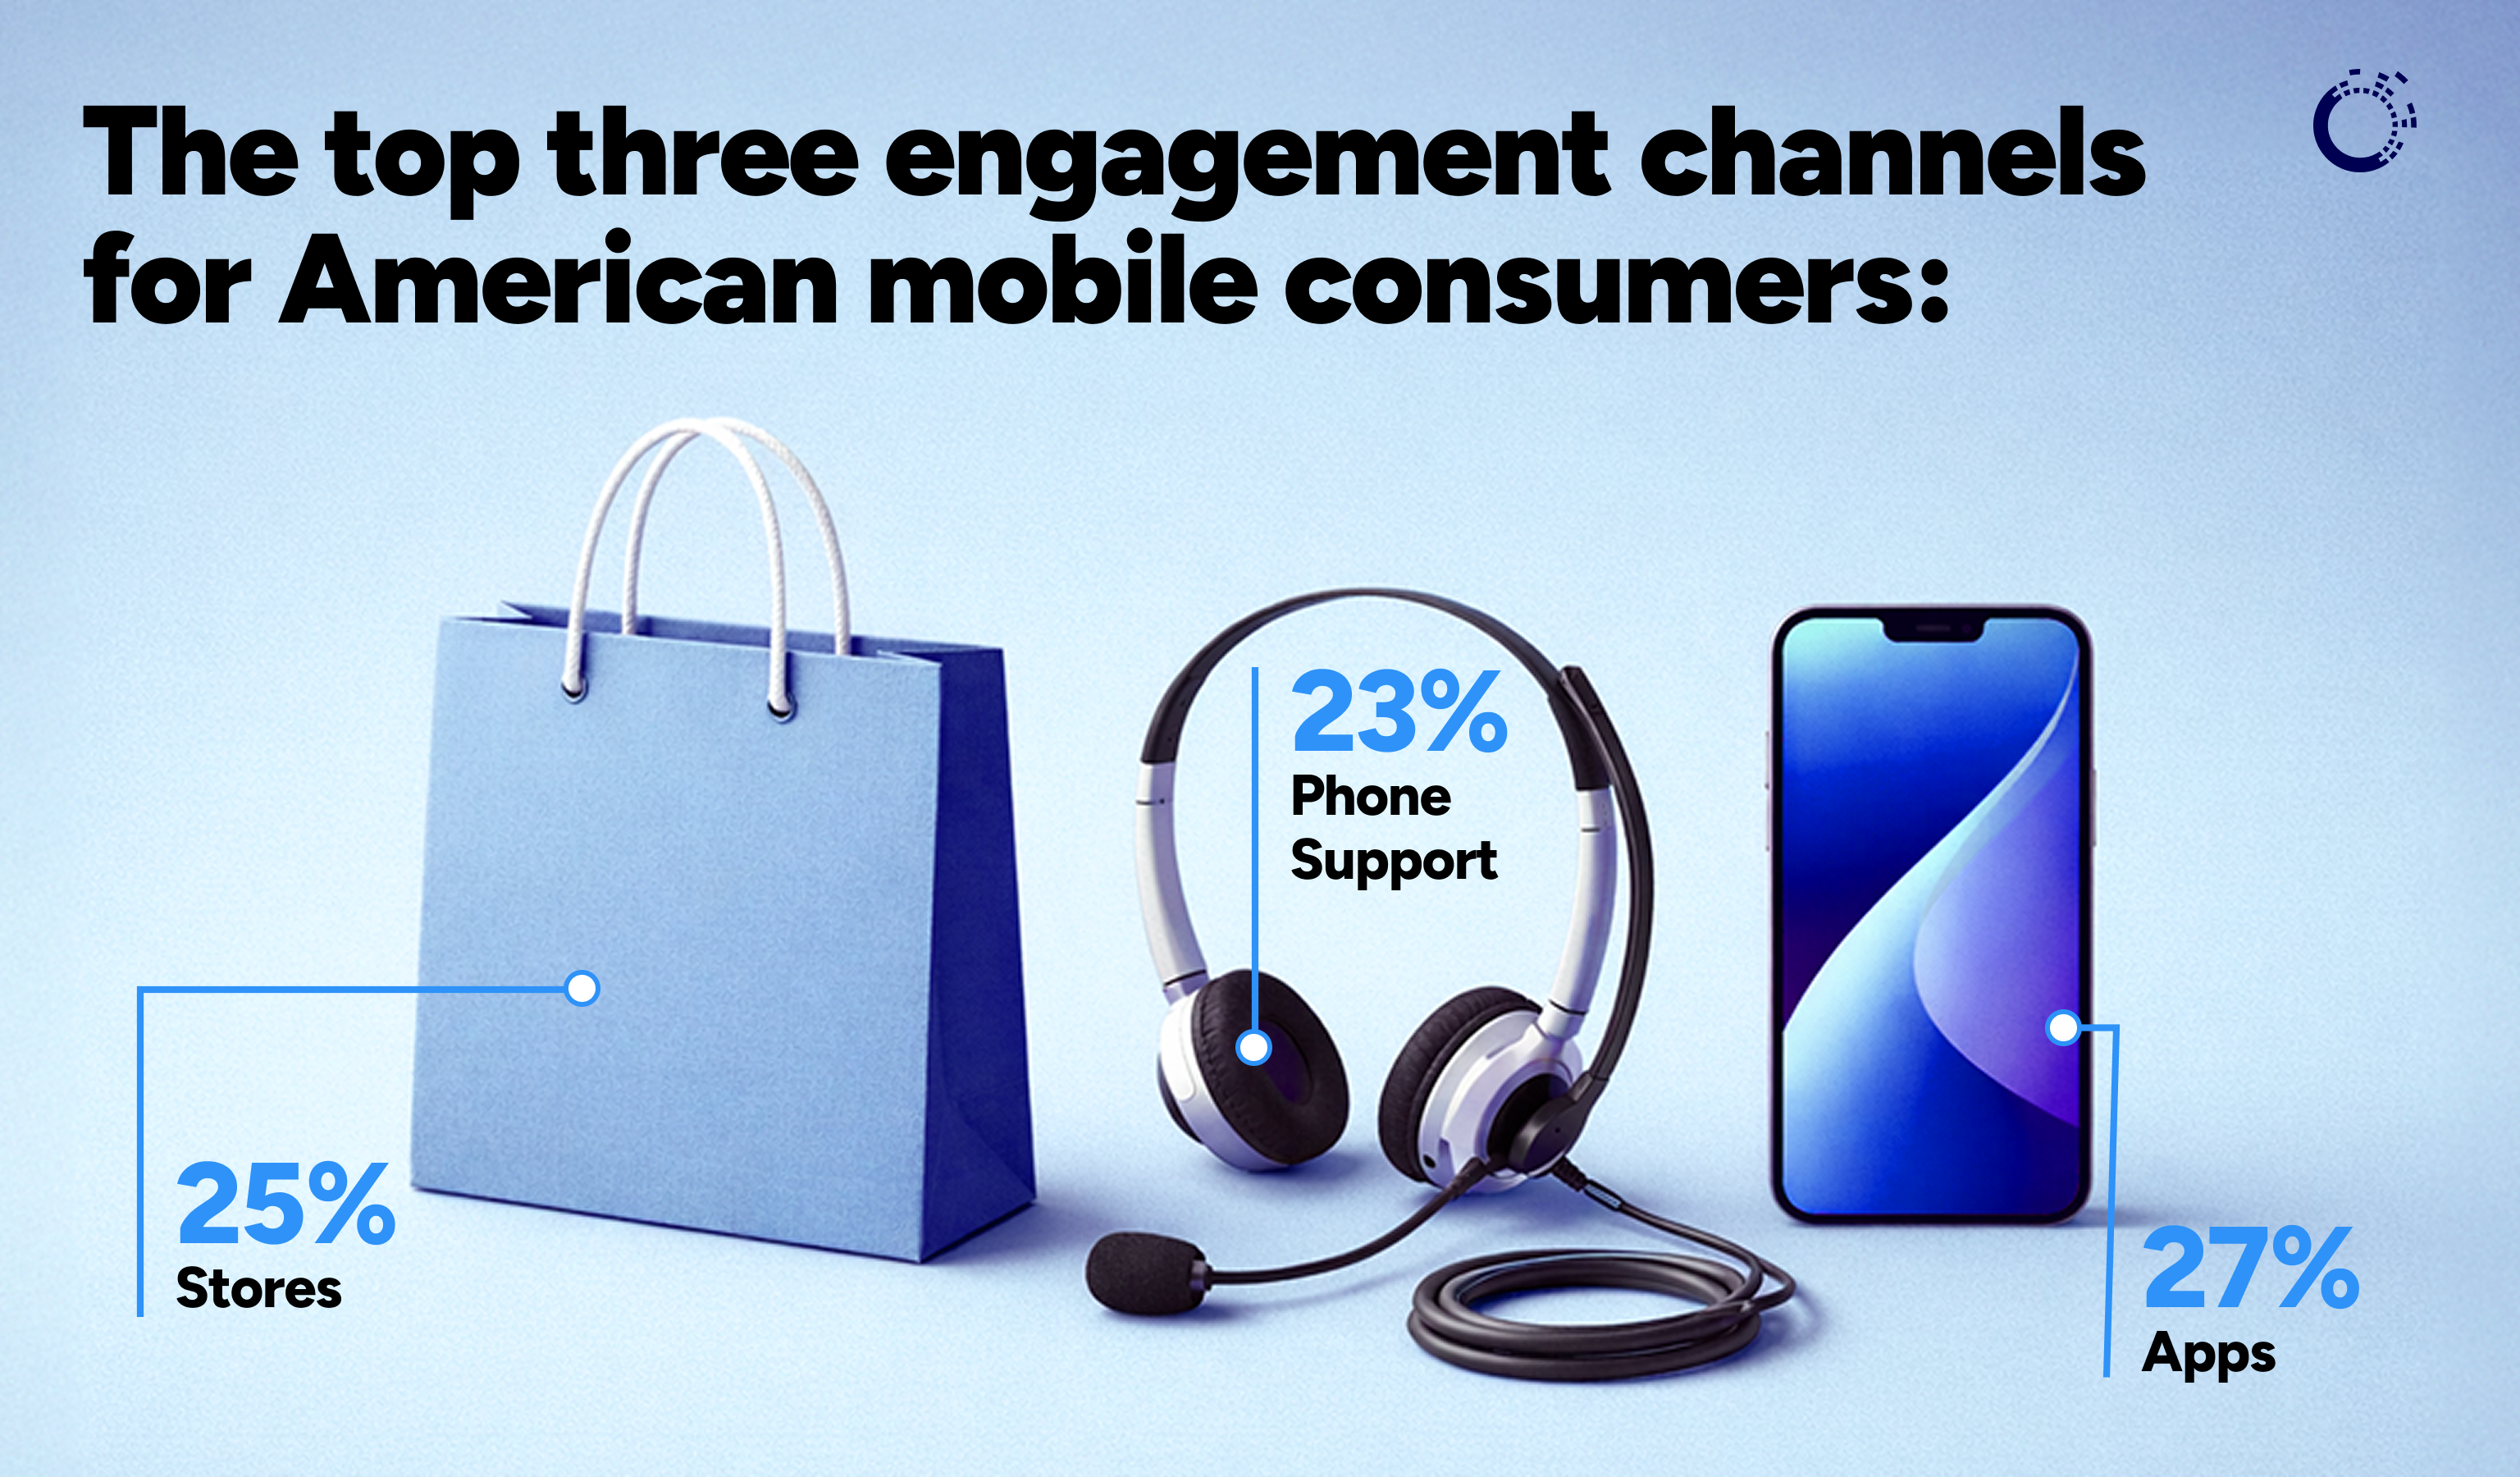
Los consumidores esperan flexibilidad entre distintos canales, en lugar de depender de un único punto de contacto. Las aplicaciones móviles, con un 27 %; las tiendas físicas, con un 26 %; y la atención telefónica, con un 23 %, se utilizan ampliamente, sin que ningún canal domine claramente.
Además, el 81 % de los consumidores considera importante o algo importante tener acceso a una tienda física al elegir un proveedor móvil. Esto subraya la relevancia que continúan teniendo la atención humana y la tranquilidad que ofrece el servicio presencial, especialmente en momentos de fricción como la incorporación, los problemas de facturación o el cambio de proveedor.
¿Están los consumidores dispuestos a contratar servicios móviles con retailers y otros proveedores no tradicionales?
Los consumidores están cada vez más abiertos a los proveedores móviles no tradicionales. Tres cuartas partes de los consumidores estadounidenses tienen una opinión neutral, con un 38 %, o positiva, con un 37 %, sobre la posibilidad de que empresas como retailers, marcas digitales o bancos ofrezcan servicios móviles.
Por segundo año consecutivo, los retailers destacan como la alternativa que genera mayor confianza: el 56 % de los consumidores consideraría contratar su servicio móvil con un retailer, frente al 50 % en 2025.
¿Está disminuyendo el escepticismo hacia los proveedores móviles no tradicionales?
Sí. El escepticismo de los consumidores hacia los proveedores móviles no tradicionales está disminuyendo. La proporción de consumidores que no están interesados en contratar servicios móviles con ningún proveedor no tradicional —la opción “ninguno de los anteriores”— descendió del 31 % en 2025 al 19 % en 2026.
Este cambio indica una mayor confianza en los modelos alternativos, especialmente los ofrecidos por retailers y marcas exclusivamente digitales, a medida que los consumidores se sienten más cómodos evaluando ofertas móviles que van más allá de las marcas tradicionales de los operadores.
¿Cómo está cambiando el mercado móvil estadounidense en 2026?
En 2026, el mercado móvil estadounidense se caracteriza por la evaluación continua, la normalización del cambio de proveedor y una oferta competitiva cada vez más amplia.
Los consumidores están tratando los planes móviles como servicios flexibles, en lugar de compromisos a largo plazo. Reevalúan periódicamente el valor que reciben y cambian cuando el precio o la transparencia no cumplen sus expectativas.
Tecnologías como la eSIM están reduciendo la fricción, mientras que las marcas no tradicionales que generan confianza ganan credibilidad. Al mismo tiempo, elementos tradicionales como los planes familiares y el financiamiento de dispositivos continúan desempeñando un papel importante, aunque cada vez más condicional.
¿Qué significan estas tendencias para los proveedores móviles de cara al futuro?
La retención ya no puede depender de la inercia. En un mercado donde el 70 % de los consumidores reevalúa su plan cada año y el 60 % ya ha cambiado de proveedor, la lealtad debe ganarse activamente.
A medida que cambiar se vuelve más sencillo, los proveedores tendrán que competir constantemente en precio, transparencia y experiencia. La activación instantánea, una facturación predecible y las relaciones con marcas confiables se están convirtiendo en diferenciadores fundamentales.
Los proveedores que combinen precios competitivos con una incorporación sencilla y una atención fluida tanto en canales digitales como físicos estarán mejor posicionados para triunfar en un mercado definido por la evaluación constante.
Dado que el 41 % de los consumidores considera la confianza un factor de valor importante y que la transparencia de la facturación ocupa un lugar muy cercano al precio, quienes hagan de la claridad una parte visible de su propuesta tendrán una ventaja estructural. Esto resulta todavía más evidente entre las generaciones más jóvenes, que valoran especialmente la transparencia.
El mercado móvil ya no es estático. Se evalúa activamente, se compara continuamente y está cada vez más abierto a nuevos modelos.
Los datos: Encuesta sobre Consumidores de Servicios Móviles 2026 de OXIO
Si solo quieres conocer los datos, estos son los principales hallazgos de la Encuesta sobre Consumidores de Servicios Móviles 2026 de OXIO:
- El 70 % de los consumidores estadounidenses reevalúa su plan móvil al menos una vez al año, y un aumento en la factura es el principal motivo para hacerlo, con un 58 %.
- El 60 % de los consumidores estadounidenses afirma haber cambiado anteriormente de proveedor móvil.
- La actitud de los consumidores hacia los proveedores móviles no tradicionales es ampliamente receptiva: el 37 % tiene una opinión positiva y el 38 % una opinión neutral. Lo que más atrae a los consumidores son las mejores tarifas, con un 35 %, y la posibilidad de contratar un plan móvil con una marca en la que ya confían, con un 30 %.
- La adopción de la eSIM se acerca al mercado general: el 44 % de los consumidores estadounidenses la ha utilizado y, entre esos usuarios, el 52 % describe su experiencia como muy fácil.
- Casi la mitad de los consumidores estaría más dispuesta a cambiar de proveedor si la eSIM permitiera una activación instantánea, lo que indica una reducción de las barreras para hacerlo.
- El precio continúa siendo la principal prioridad al elegir un proveedor móvil, con un 79 %, seguido de la cobertura de red, con un 63 %, y la velocidad y el rendimiento, con un 60 %. Estos son los mismos tres factores principales por segundo año consecutivo.
- Los retailers son los proveedores móviles no tradicionales que generan mayor confianza: el 56 % de los consumidores consideraría contratar su servicio móvil con uno de ellos.
- El escepticismo hacia los proveedores móviles no tradicionales está disminuyendo. La proporción de consumidores que seleccionó “ninguno de los anteriores” al recibir una lista de posibles proveedores alternativos descendió del 31 % en 2025 al 19 % en 2026.
- Los consumidores estadounidenses se dividen casi por igual entre planes móviles individuales, con un 48 %, y familiares, con un 51 %, lo que refleja la existencia de distintos modelos viables de contratación.
- La independencia móvil se produce antes. Entre los consumidores con planes individuales, el 58 % nunca ha formado parte de un plan familiar y el 17 % abandonó uno entre los 19 y los 22 años.
- Las principales razones para abandonar un plan familiar son el deseo de tener un plan individual propio, con un 50 %; obtener un mayor control, con un 38 %; y los cambios en la etapa de vida, como casarse o tener hijos, con un 29 %.
- Los planes familiares retienen a sus clientes por razones prácticas, no emocionales. Los motivos principales para permanecer en ellos son la comodidad, con un 56 %; el menor costo frente a los planes individuales, con un 52 %; y una cobertura de red suficiente, con un 51 %.
- Encontrar una oferta mejor es el principal motivo por el que los consumidores abandonarían su plan familiar, con un 50 %.
- Los dispositivos siguen siendo un elemento importante de la relación móvil: el 38 % de los consumidores compra su dispositivo y su servicio móvil conjuntamente, y el 22 % lo hace para acceder a financiamiento u ofertas combinadas.
- Los consumidores esperan una relación omnicanal con su proveedor móvil. Las aplicaciones móviles, con un 27 %; las tiendas físicas, con un 26 %; y las llamadas al servicio de atención al cliente, con un 23 %, se utilizan ampliamente, sin que ningún canal domine.
- La mayoría de los consumidores prefiere dispositivos completamente nuevos, con un 55 %, aunque suele reemplazarlos únicamente cuando es necesario.
- Las principales barreras para cambiar de proveedor móvil son las preocupaciones sobre el rendimiento de la red, con un 47 %; los cargos ocultos, con un 45 %; y las dudas sobre la transferencia de datos, con un 37 %.
Fuente y atribución
Encuesta sobre Consumidores de Servicios Móviles en Estados Unidos 2026 de OXIO (n=1,040 consumidores estadounidenses mayores de 18 años con planes móviles), realizada en enero de 2026.
Descarga aquí el informe de la Encuesta sobre Consumidores de Servicios Móviles 2026 de OXIO.
